如果有一天,你的帳戶裡突然多了10萬元,買股票?買手機?你會怎麼用? 談到理財投資,很多人第一個想到的就是:「哪一支會漲?」 但阿亮老師覺得,比「猜漲跌」更重要的,其實是另一個問題:錢要怎麼分配? 今天我們就用國中學過的座標、平均數和不等式,來做一次「數學建模」, 把生活裡的問題翻成數學式,再一步一步算出答案。
文/曾慶良(阿亮老師)
● 投資風險怎判定 分群演算當幫手
市場上的投資商品成千上萬,第一步得先把它們分分類。假設小亮手上有9種投資商品的資料(以下皆為教學用的假設數字),我們只看兩個特徵:一個是「風險」,也就是價格一年內上下起伏的幅度;另一個是「平均報酬」,也就是平均一年大約賺多少。
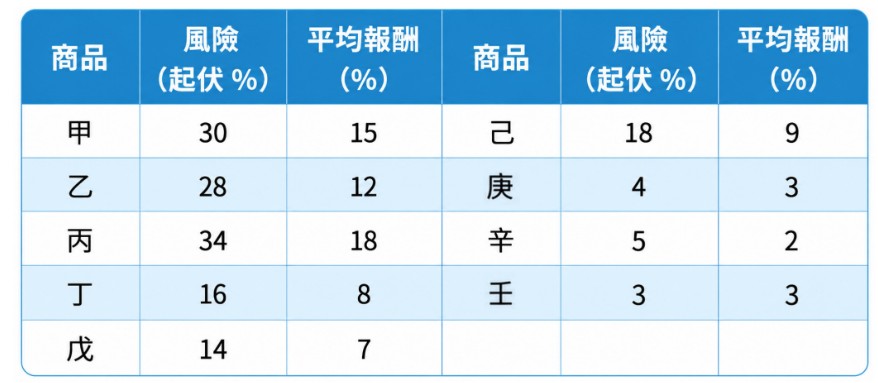
把「風險」當作橫軸x、「平均報酬」當作縱軸y,每一種商品就變成座標平面上的一個點。接下來,我們借用AI很常用的一招:K-means 分群演算法(K-means Clustering)。K 代表要分成幾群,這裡我們想分成 3 群,所以 K=3。做法只有三步,用到的都是國中數學。
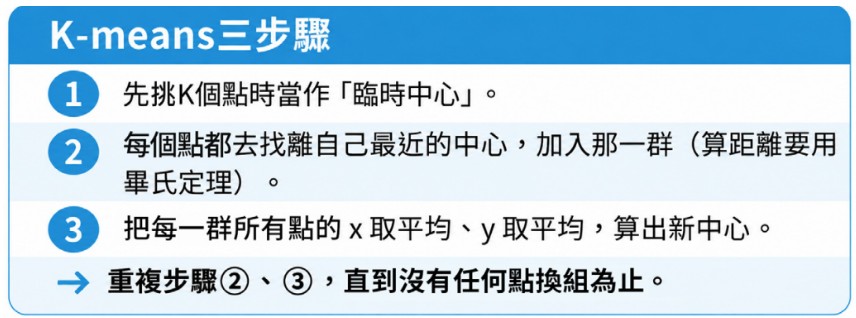
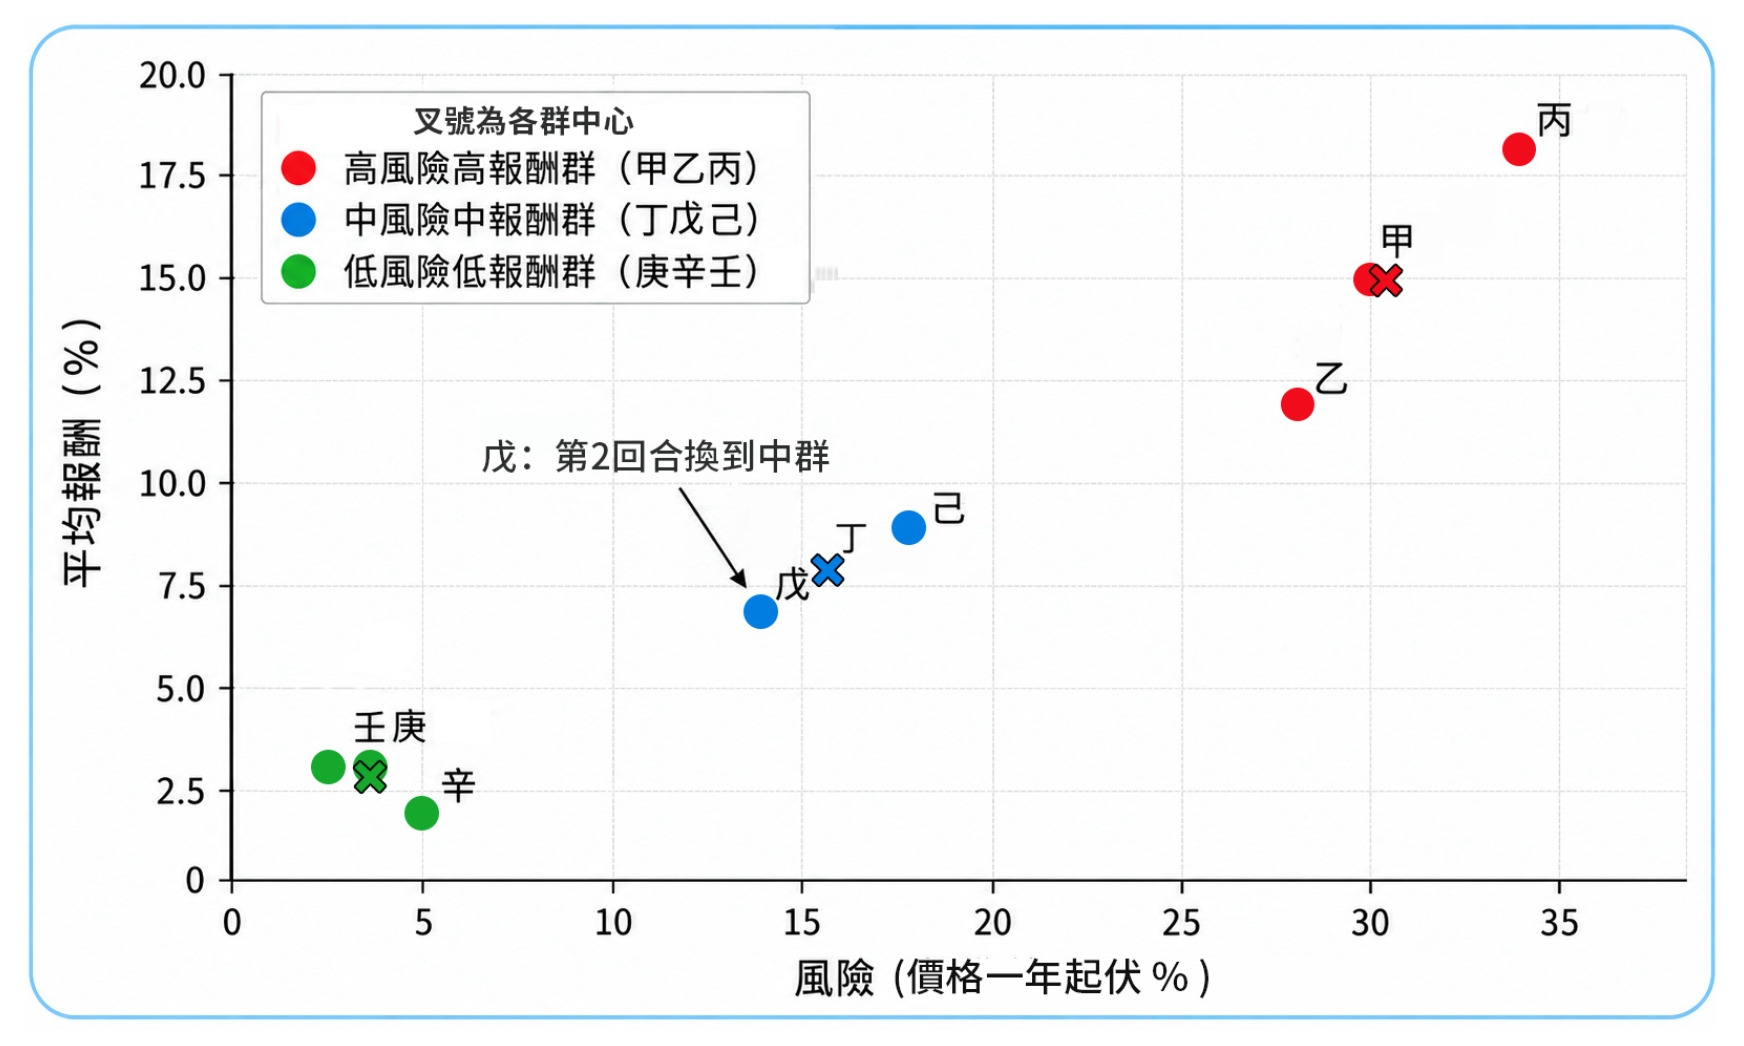
我們先隨便挑甲、丁、戊三個點當臨時中心。第一回合分組時,戊本身就是中心,所以留在第三群,和庚、辛、壬分在一起。分好之後重算中心,例如第三群的中心是:
x= (14 + 4 + 5 + 3) ÷ 4 = 6.5,
y= (7 + 3 + 2 + 3) ÷ 4 = 3.75。
每一回合的結果整理如下:
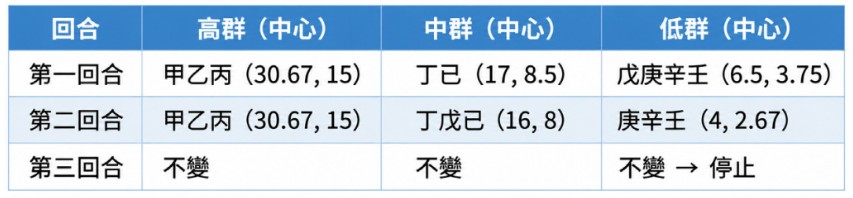
咦?第二回合時,戊竟然「換班」了!為什麼呢?我們用畢氏定理實際算算看,戊(14, 7)到兩個新中心各有多遠。
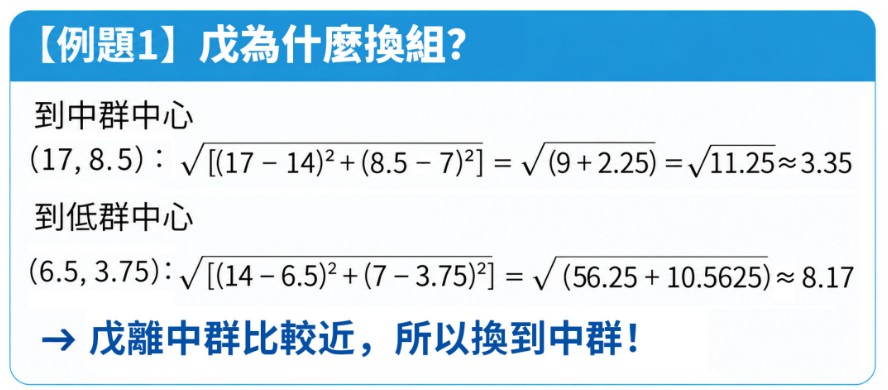
第三回合再算一次,已經沒有任何點換組,分群就完成了:甲乙丙是「高風險、高報酬」,丁戊己是「中風險、中報酬」,庚辛壬是「低風險、低報酬」。我們沒有事先告訴電腦哪些是同一類,它只靠算距離、取平均,就把商品分成了三個「籃子」。

在真實世界裡,這三群大致對應到三種常見的投資工具:
① 股票(Stock):公司賺錢,股價可能大漲;公司出狀況,也可能大跌。報酬高、風險也高,像是坐雲霄飛車。
② ETF(指數股票型基金,Exchange Traded Fund):一次買進一籃子的股票,某一家跌了,其他家可能撐住,風險比單買一支股票小,像是坐摩天輪,有高有低但比較平穩。
③ 債券(Bond):把錢借給政府或公司,約定時間拿回本金和利息。報酬低但比較穩定,像是搭捷運,不刺激,卻很少出意外。
只要投資商品的漲跌步調不完全一樣,分散開來就能讓風險起伏變小,這就是「不要把雞蛋放在同一個籃子」背後的數學道理。
● 設立變數訂條件 加權平均看報酬
數學建模的下一步是設變數。為了計算方便,我們以「萬元」為單位:股票投入 x 萬元、ETF 投入 y 萬元、債券投入 z 萬元。小亮和爸爸討論後,定下了幾條「家規」,這些就是限制條件(Constraints):
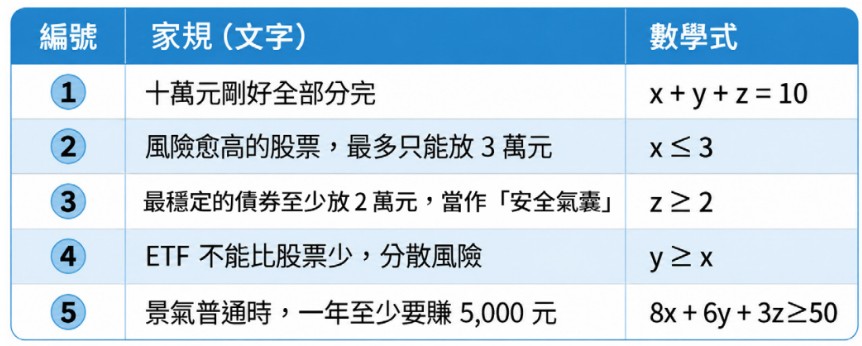
第⑤條需要用到報酬率。假設在「景氣普通」的一年,股票賺8%、ETF賺6%、債券賺3%,那麼一年的獲利(萬元)就是0.08x+0.06y +0.03z,要大於或等於5,000元(0.5萬元)。兩邊同乘以100,就變成比較好算的8x+6y+3z≥50。短短5行數學式,就把一家人的投資想法全部「翻譯」出來了!
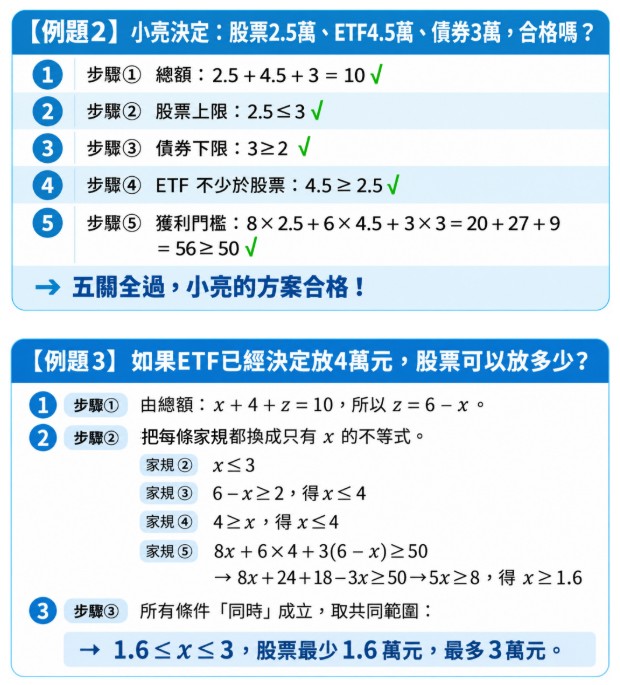
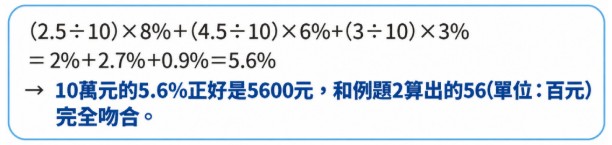
小亮的方案在景氣普通時,整體報酬率是多少?很多同學會直接算(8%+6%+3%)÷3≈5.67%,但這是錯的!因為三個籃子放的錢不一樣多。正確的做法是加權平均(Weighted Average):錢放得愈多的籃子,影響力愈大。
● 假設情境算風險 檢驗模型再修正
不過,景氣不會永遠「普通」。建模的下一步,是設定不同的情境(Scenario),看看方案在好日子和壞日子各有什麼表現。以下是假設的報酬率。
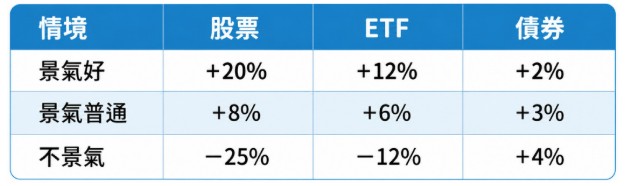
不景氣時,常有資金從股市轉往債券避險,所以債券反而可能小賺。我們拿四種方案來比一比(單位:元)。
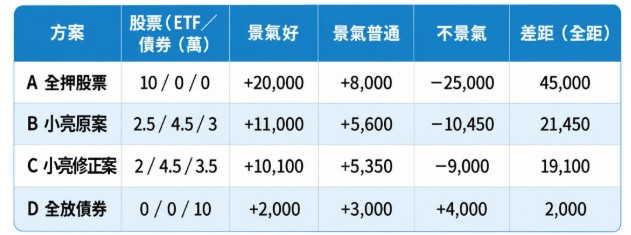
觀察重點:
① 方案A:景氣好時最風光,但一遇到不景氣,10萬元瞬間少了四分之一,而且它違反了家規,根本不合格。
② 方案D:最安全,不景氣還能賺錢,但景氣普通時只賺3,000元,代入家規⑤:3×10=30<50,達不到目標。
③ 方案B、C:在哪一種情境都拿不到第一名,但也都不會太慘。
投資有點像考試,與其某一科考100分、另一科不及格,不如每一科都穩穩拿到80分。
看完表格,小亮的爸爸說:「不景氣時虧1萬多,我覺得太多了。我們再加一條家規:不景氣時,虧損不能超過1萬元。」這就是建模很重要的一步:檢驗與修正。把新家規寫成數學式。
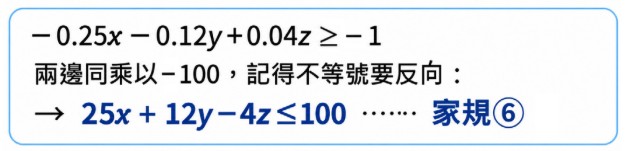
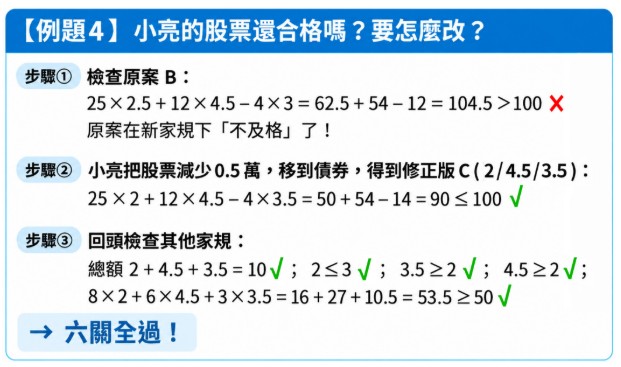
修正案C在景氣好時少賺了900元,但在不景氣時少虧了1450元。少賺一點,換晚上睡得安穩,阿亮老師覺得很划算。
原文出自《好讀周報》895期


